
خداحافظی با سفته کاغذی؟ راه دریافت سفته الکترونیکی و هزینه صدور آن
برای ضمانت وام، قرارداد کاری یا انجام یک تعهد مالی، سفته الکترونیکی حالا میتواند جایگزین برگههای سنتی شود. صدور این سند از طریق برخی خدمات بانکی بهصورت غیرحضوری انجام میشود؛ اما مبلغ سفته، کارمزد، شرایط امضا و اعتبار حقوقی آن را باید قبل از تأیید نهایی بدانید.
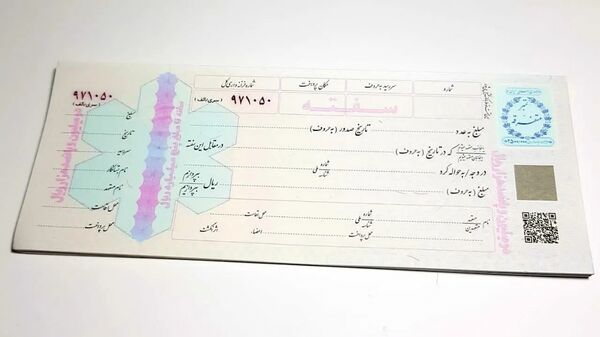
سفته یکی از ابزارهای شناختهشده ضمانت در معاملات و قراردادهای ایران است؛ از ضمانت بازپرداخت تسهیلات گرفته تا تعهدات کاری و تجاری. با الکترونیکی شدن بخشی از خدمات بانکی، امکان صدور سفته بدون مراجعه برای دریافت برگه فیزیکی نیز فراهم شده است.
این روش به متقاضی اجازه میدهد اطلاعات سند را در سامانه وارد کند، مراحل احراز هویت را انجام دهد و با امضای الکترونیکی سفته را صادر کند. در نتیجه، فرایند صدور و نگهداری سند تغییر کرده، اما مسئولیت تعهد مالی همچنان پابرجاست.
سفته الکترونیکی چه تفاوتی با سفته معمولی دارد؟
در سفته کاغذی، اطلاعات تعهد روی برگه رسمی نوشته میشود و صادرکننده با امضای دستی آن را تأیید میکند. در نسخه الکترونیکی، همین اطلاعات در سامانه ثبت میشود و امضای دیجیتال نقش تأیید تعهد را بر عهده دارد.
این سند برای ضمانت تسهیلات، تعهدات قراردادهای کاری، معاملات تجاری و تضمین اجرای قراردادها قابل استفاده است؛ البته پذیرش آن به توافق طرفین و شرایط مجموعه دریافتکننده سفته بستگی دارد.
مراحل صدور سفته از طریق بام بانک ملی
یکی از روشهای دریافت سفته دیجیتال، استفاده از خدمات اپلیکیشن بام بانک ملی است. برای صدور سفته شخصی، مراحل کلی شامل ورود به حساب کاربری، مراجعه به بخش خدمات چک و سفته، انتخاب سفته الکترونیکی و ثبت اطلاعات صادرکننده و گیرنده است.
پس از مشخص کردن مبلغ تعهد، کارمزد نمایش داده میشود. متقاضی باید حساب پرداخت را انتخاب کند و با تأیید امضای دیجیتال معتبر، فرایند صدور را به پایان برساند.
فعال بودن کد ثنا و گواهی امضای دیجیتال معتبر از شرایط اعلامشده برای صدور سفته شخصی در این مسیر است. سفته سازمانی نیز ممکن است به انتخاب شرکت یا سازمان طرف قرارداد و طی مراحل اختصاصی نیاز داشته باشد.
هزینه سفته الکترونیکی چقدر میشود؟
هزینه صدور سفته دیجیتال با مبلغ تعهد آن متفاوت است. مبلغ اسمی سفته نشاندهنده میزان مسئولیت مالی صادرکننده است، در حالی که هزینه دریافت سند بر اساس تعرفه ارائهدهنده خدمت محاسبه میشود.
برای مثال، صدور سفته ۱۰۰ میلیون تومانی به معنای پرداخت ۱۰۰ میلیون تومان برای دریافت سند نیست؛ بلکه این مبلغ در سفته بهعنوان میزان تعهد درج میشود و هزینه صدور جداگانه خواهد بود.
در بام بانک ملی، کارمزد پیش از تأیید نهایی قابل مشاهده است و متقاضی میتواند قبل از پرداخت از هزینه صدور اطلاع پیدا کند.
سفته الکترونیکی از نظر قانونی معتبر است؟
سفته الکترونیکی در صورت رعایت ضوابط قانونی و استفاده از سامانه و امضای الکترونیکی معتبر، میتواند آثار حقوقی داشته باشد. قانون تجارت الکترونیکی نیز در شرایط تعیینشده، دادهپیام و امضای الکترونیکی را قابل پذیرش میداند.
اگر صادرکننده در موعد مقرر به تعهد خود عمل نکند، دارنده سفته میتواند برای مطالبه وجه از مسیرهای قانونی اقدام کند. در این فرایند، ممکن است ارائه نسخه مصدق سند و طی مراحل مربوط به واخواست و پیگیری قضایی ضرورت داشته باشد.
پیش از صدور سفته چه نکاتی را بررسی کنیم؟
سفته، چه کاغذی و چه الکترونیکی، یک تعهد مالی جدی است. پیش از امضا باید مبلغ سند، مشخصات گیرنده، تاریخ سررسید و علت صدور بررسی شود. اگر سفته برای ضمانت یک قرارداد صادر میشود، موضوع ضمانت و شرایط استفاده از آن بهتر است بهصورت روشن در قرارداد ثبت شود.
همچنین، امضای دیجیتال نباید در اختیار دیگران قرار بگیرد و اطلاعات و شناسه سفته باید در محل امن نگهداری شود. پس از پایان تعهد یا تسویه وام نیز لازم است وضعیت سفته و روند آزادسازی آن از مرجع دریافتکننده پیگیری شود.
سفته الکترونیکی با حذف برگه فیزیکی، صدور و نگهداری ضمانت را آسانتر کرده است؛ اما استفاده از آن به معنای کاهش مسئولیت حقوقی نیست. پیش از صدور، باید مطمئن شد سند دقیقاً برای چه تعهدی صادر میشود و در چه شرایطی امکان مطالبه وجه وجود دارد.