
خسارت بیمه چگونه پرداخت میشود؟ مهلت قانونی و مراحل دریافت پول را بدانید
دریافت خسارت بیمه فقط به ثبت حادثه ختم نمیشود؛ مدارک، ارزیابی کارشناسی، سقف تعهدات و فرانشیز میتوانند مبلغ نهایی و زمان پرداخت را تغییر دهند. بیمهگذاران با شناخت مراحل قانونی میتوانند از تأخیرهای غیرضروری و تضییع حقوق خود جلوگیری کنند.
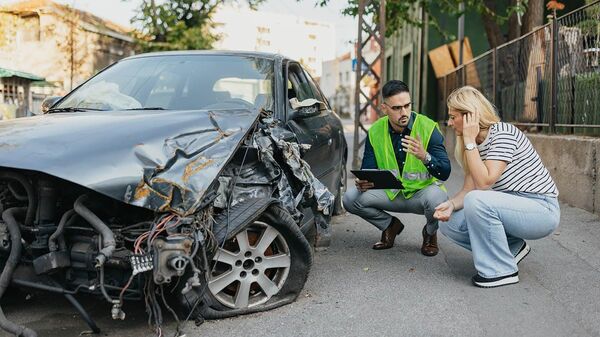
پرداخت خسارت بیمه پس از اعلام حادثه به شرکت بیمه آغاز میشود. متقاضی باید درخواست خود را ثبت کند، مدارک موردنیاز را ارائه دهد و منتظر بررسی کارشناسی بماند. پس از بررسی اعتبار بیمهنامه، میزان خسارت و حدود تعهد شرکت بیمه مشخص میشود و در صورت تأیید پرونده، دستور پرداخت صادر خواهد شد.
مراحل اصلی دریافت خسارت شامل اعلام حادثه، تشکیل پرونده، ارائه مستندات، ارزیابی کارشناسی، تعیین مبلغ، تأیید پرداخت و واریز وجه به حساب ذینفع است. با این حال، داشتن بیمهنامه به معنای پرداخت تمام خسارت نیست؛ سقف پوشش، فرانشیز، استثناهای قرارداد و شرایط بیمهنامه در تعیین مبلغ نهایی نقش دارند.
مهلت پرداخت خسارت شخص ثالث چقدر است؟
در بیمه شخص ثالث، قانون برای پرداخت خسارت مهلت مشخصی در نظر گرفته است. بر اساس ماده ۳۱ قانون بیمه اجباری خسارات واردشده به شخص ثالث، شرکت بیمه یا صندوق تأمین خسارتهای بدنی باید حداکثر ظرف ۱۵ روز پس از دریافت مدارک موردنیاز، خسارت را پرداخت کند.
در خسارتهای بدنی نیز طبق ماده ۳۲، پرداخت حداکثر تا ۲۰ روز پس از قطعی شدن مبلغ خسارت باید انجام شود. همچنین در حوادث رانندگی منجر به آسیب بدنی، بهجز فوت، در صورت درخواست زیاندیده و فراهم بودن شرایط قانونی، امکان دریافت حداقل ۵۰ درصد دیه تقریبی بهصورت علیالحساب وجود دارد.
اگر شرکت بیمه با وجود تکمیل مدارک از پرداخت در مهلت قانونی خودداری کند، طبق ماده ۳۳ قانون بیمه شخص ثالث، جریمه تأخیر معادل نیم در هزار به ازای هر روز تأخیر در شرایط مقرر قانونی قابل اعمال است.
چرا مبلغ خسارت کمتر از انتظار بیمهگذار است؟
مبلغ دریافتی ممکن است کمتر از هزینه واقعی جبران خسارت باشد. فرانشیز، سقف تعهدات، استثناهای بیمهنامه و کمبیمهگی از مهمترین عواملی هستند که میتوانند مبلغ پرداختی را کاهش دهند.
در بیمه بدنه خودرو، کارشناس میزان آسیب، هزینه تعمیر یا تعویض قطعات و شرایط بیمهنامه را بررسی میکند. در بعضی پروندهها هزینه تعمیر در تعمیرگاه مورد توافق پرداخت میشود و در برخی موارد، خسارت به حساب مالک یا ذینفع واریز خواهد شد.
در بیمه درمان تکمیلی نیز دو روش رایج وجود دارد؛ مراجعه به مراکز درمانی طرف قرارداد و استفاده از تسویه مستقیم یا پرداخت هزینه توسط بیمهشده و دریافت خسارت پس از ارائه مدارک. در بیمه آتشسوزی نیز میزان خسارت براساس ارزش اموال، سرمایه بیمهشده، میزان آسیب و پوششهای قرارداد تعیین میشود.
اعتراض به خسارت و راههای تسریع پرداخت
اگر بیمهگذار با مبلغ کارشناسی موافق نباشد، میتواند گزارش ارزیابی و نحوه محاسبه خسارت را بررسی کرده و مدارک تکمیلی، فاکتورهای تعمیر یا گزارش کارشناسی مستقل ارائه دهد. در بیمه شخص ثالث، برای اختلاف در خسارت مالی سازوکارهای قانونی از جمله تعمیر در تعمیرگاه مجاز یا مورد قبول زیاندیده و ارزیابی خسارت وجود دارد؛ در صورت حل نشدن اختلاف نیز پیگیری از مسیرهای قانونی امکانپذیر است.
برای جلوگیری از طولانی شدن روند پرداخت، اعلام سریع حادثه، تکمیل مدارک، دریافت کد رهگیری، نگهداری رسیدها و پیگیری مستمر پرونده اهمیت دارد. همچنین بهتر است پیش از تعمیر خودرو یا تغییر وضعیت محل خسارت، با شرکت بیمه هماهنگی شود تا روند کارشناسی و بررسی پرونده با مشکل مواجه نشود.
در نهایت، مبلغ و زمان پرداخت خسارت به نوع بیمه، شرایط قرارداد و کامل بودن پرونده بستگی دارد؛ بنابراین آگاهی از حقوق بیمهای و نگهداری مستندات میتواند مسیر دریافت خسارت را کوتاهتر و شفافتر کند.