
ورق گرم و بهینیاب؛ نشت بهینیابی در غیاب عرضه کوچکها التهاب بازار را میافزاید
ورق گرم و بهینیاب با نشت «ورق بهینیابی» و کاهش ایفای تعهد عرضه از سوی تولیدکنندگان کوچک، بازار را ملتهب کرده است. در حالی که فولاد مبارکه بخش عمده عرضه بورسی را انجام میدهد، اختلاف میان قیمت بورس کالا و بازار آزاد به رقابت قیمتی و انتقال رانت به حلقههای واسط دامن زده است.
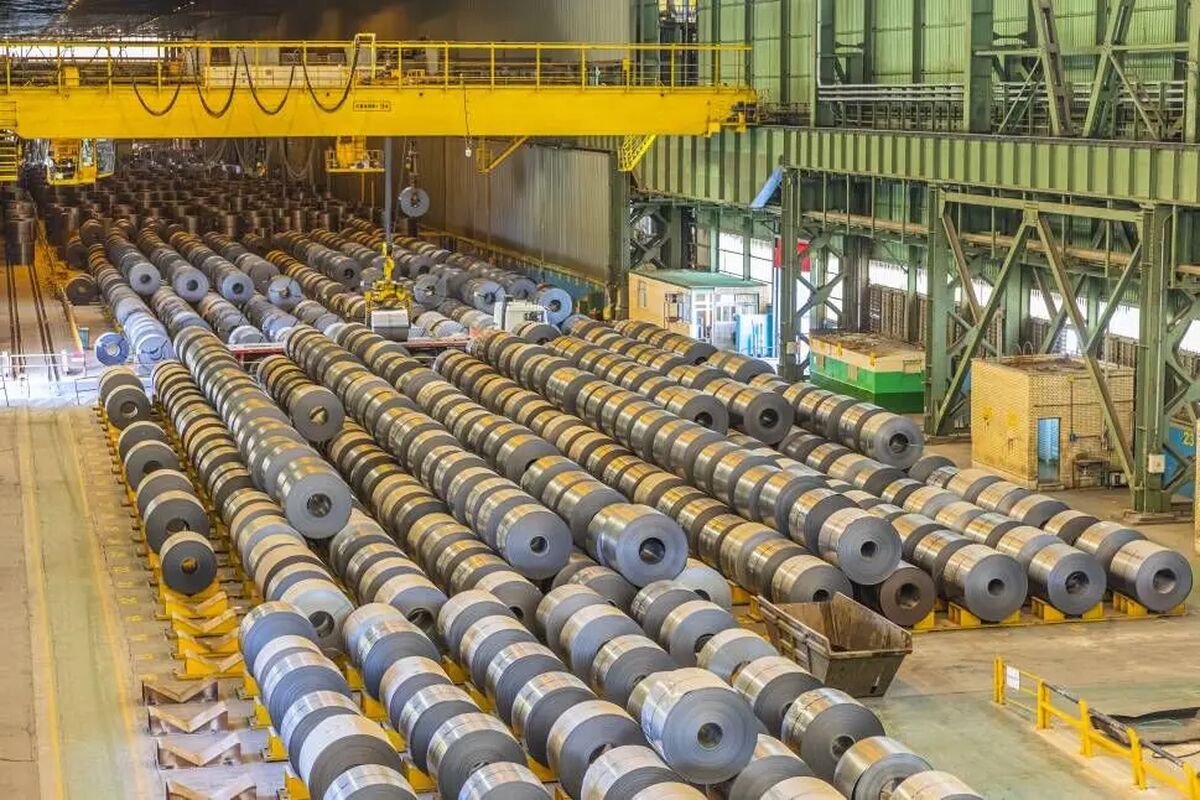
به گزارش فرتاک نیوز؛ تلاطم اخیر بازار غیررسمی ورقهای فولادی همگام با صعود نرخ ارز، بازتاب واکنش بازار کالایی به سیگنالهای اقتصاد کلان و ناکارآمدی ساختارهای کنترلی است. در این میان، فولاد مبارکه به عنوان بازیگر مسلط بر تداوم عرضه و ثبات قیمت پایه در بورس کالا تاکید میکند، اما قیمت ورق در بازار با انحراف زیاد ملتهب میشود. به گفته این گزارش، این وضعیت نتیجه دو نقیصه ساختاری در معماری بازار ورق گرم است که نیروهای رقابتی را به سمت سفتهبازی سوق میدهد و مصرفکننده نهایی را تحت فشار قرار میگیرد.
نشت «ورق بهینیابی» و استفاده از کارتهای بازرگانی یکبار مصرف
عمیق شدن شکاف میان قیمت بورس کالا—با دلار نیمایی یا کنترلشده—و بازار غیررسمی—با دلار آزاد—حاشیه سود بدون ریسک یا «آربیتراژ» ایجاد کرده است. در چنین شرایطی، ورقهای تخصیصیافته به جای تبدیل شدن به محصول نهایی در کارخانجات پاییندستی، از شبکه تامین رسمی خارج میشوند.
این گزارش میگوید نشت بهینیابی طی سالیان گذشته تکرار شده، اما سیاستگذار و دستگاههای نظارتی هنوز تصمیمی برای ورود به موضوع و اصلاح نگرفتهاند. از نگاه فعالان صنعت، کارتهای بازرگانی یکبار مصرف یا اجارهای نیز کاتالیزور اصلی این انحراف هستند؛ کارتهایی که غالباً به نام اشخاص فاقد پیشینه و هویت تجاری معتبر صادر میشوند و زمینه پنهان شدن پشت یک لایه تاریک حقوقی را فراهم میکنند.
بر اساس این روایت، دلالان با استفاده از این کارتها، فولاد ارزانقیمت و سوبسیددار را بدون محدودیت حجمی از طریق گمرکات رسمی صادر میکنند، اما به دلیل نبود دارایی یا اعتبار قابل مصادره به نام دارنده کارت، زیر بار تعهد ارزی (پیمانسپاری) نمیروند. نتیجه این مکانیزم، خروج فیزیکی کالای استراتژیک از مرزها و عدم بازگشت ارز حاصل از آن به چرخه اقتصاد داخلی است؛ فرایندی که بازار داخل را با کمبود مصنوعی و عطش تقاضا مواجه میکند.
عدم تقارن در عرضه و رفتار دوگانه سایر تولیدکنندگان
در ادامه گزارش، تاکید شده است که تعادل بازار در یک صنعت توسعهیافته به مشارکت متناسب همه بازیگران در تامین نیاز داخلی وابسته است. با این حال، در ساختار فعلی بار اصلی تنظیم بازار و رعایت دستورالعملها بر دوش یک عرضهکننده (فولاد مبارکه) افتاده و سایر نوردکاران و تولیدکنندگان ورق، برخلاف الزامات رگولاتوری، از ایفای کامل تعهدات عرضه در بورس کالا امتناع میکنند.
دلیل این رفتار، به گفته گزارش، منطق حداکثرسازی سود در کوتاهمدت است. وقتی اختلاف قیمت فروش محصول در بازار آزاد نسبت به بورس کالا به ارقام جذابی برسد، تولیدکنندگان کوچکتر ترجیح میدهند با پذیرش ریسکهای تعزیراتی، کالای خود را قطرهچکانی در بورس عرضه کرده و بخش عمده تولید را به بازار غیررسمی هدایت کنند.
نتیجه این انحصار در تعهدپذیری آن است که تقاضای کل بازار به سمت تنها مجرای مطمئن و شفاف عرضه کانالیزه میشود و رقابت خریداران در عرضههای فولاد مبارکه—با وجود کاهش قیمت پایه و کنترل تقاضا—به افزایش قیمت میانجامد. در همین چارچوب، گزارش مینویسد که سایر تولیدکنندگان مجموع 133,041 تن ورق گرم در سال جاری در بورس کالا عرضه کردهاند و این عدد برای فولاد مبارکه 911,350 تن بوده و عملاً بخش عمده درصد عرضههای بورسی توسط فولاد مبارکه انجام گرفته است.
جهش در تقاضا و شکست ابزارهای کنترلی
این گزارش ترکیب دو عامل را علت اصلی ناکامی ابزارهای فعلی برای کنترل بازار میداند. وقتی بخشی از کالا از شبکه تولید خارج میشود یا از طریق کارتهای یکبار مصرف بلعیده میشود و همزمان واحدهای کوچک از عرضه کافی امتناع میورزند، عرضه ورق گرم فولاد مبارکه به تنها دارایی امن و قابل اتکا بازار تبدیل میشود.
در چنین ساختاری، نیروهای بنیادین تقاضا بر سیاستهای تنظیمی غلبه میکنند. به گفته گزارش، سیاستگذار و عرضهکننده میکوشند با اعمال محدودیتهای مقداری در سامانه بهینیاب، تغییر ضرایب اعتباری خرید و کاهش قیمت پایه، بازار را خنک کنند؛ اما خریداران—از تولیدکنندههای واقعی نگران توقف خط تولید تا واسطههایی که به دنبال حفظ ارزش سرمایه در برابر تورم ارزی هستند—با آگاهی از ساختار نظارتی و نشتهای موجود، در رقابتهای قیمتی سنگین شرکت میکنند تا قیمت نهایی را به صورت عملیاتی به نرخ بازار آزاد نزدیک کنند.
گزارش جمعبندی میکند که تا زمانی که شفافیت در طول زنجیره ارزش از تولید تا مصرفکننده نهایی برقرار نشود و منفذ کارتهای اجارهای و عدم الزام رقیبها به عرضه متناسب بسته نگردد، هرگونه تلاش برای تثبیت دستوری قیمت پایه صرفاً به تشدید رقابت در بورس و انتقال رانت به حلقههای واسط منجر خواهد شد.