
خطاهای پرتکرار در اظهارنامه مالیاتی ۱۴۰۵؛ از مغایرت سامانه مودیان تا اشتباهات محاسباتی
خطاهای پرتکرار در اظهارنامه مالیاتی ۱۴۰۵، از مغایرت درآمد و فروش با سامانه مودیان تا اشتباهات مربوط به بهای تمامشده را شامل میشود. این موارد میتواند به درخواست توضیح، افزایش سود مشمول مالیات و حتی رد دفاتر قانونی منجر شود. در ادامه، ۷ خطای کلیدی و ریشههای بروز آنها تشریح شده است.
هفت خطای پرتکرار در اظهارنامه مالیاتی ۱۴۰۵
۱. مغایرت درآمد و فروش با سامانه مودیان
مطابق ماده 22 قانون پایانه های فروشگاهی و سامانه مؤدیان و ماده 192 قانون مالیات های مستقیم، اختلاف بین رقم فروش اظهارشده در اظهارنامه و اطلاعات صورتحسابهای الکترونیکی یکی از مهمترین عوامل درخواست توضیح در فرایند تطبیق است. این مغایرت معمولاً از ثبت ناقص فاکتورها، عدم تطبیق دورهای، تأخیر در ارسال صورتحساب در دوره مربوطه، عدم ابطال فاکتور توسط فروشنده پس از رد فاکتور توسط خریدار، ارسال چندباره یک فاکتور و تأیید سیستمی فاکتورهای فاقد اعتبار (عدول شده) ناشی میشود.۲. ناهماهنگی با گزارش معاملات فصلی (ماده ۱۶۹) و کارپوشه غیرتجاری
یکی از کنترلهای مهم در تهیه اظهارنامه، بررسی همخوانی اطلاعات آن با گزارشهای مالیاتی مرتبط است. اختلاف در مبالغ خرید یا فروش یا عدم ارسال بهموقع گزارشهای فصلی، ریسک بررسی موشکافانهتر پرونده را افزایش میدهد.۳. ثبت ناقص یا نادرست درآمدها
طبق ماده ۱۹۲ و ماده ۲۰۱ قانون مالیاتهای مستقیم، فراموشی بخشی از درآمدهای متفرقه، فروشهای نقدی خرد یا درآمدهای غیرعملیاتی از جمله خطاهایی است که هنگام رسیدگی مشخص میشود. اطلاعات اظهارنامه باید با اسناد حسابداری و گردش حسابهای بانکی قابل تطبیق باشد.۴. ثبت هزینههای غیرقابل قبول مالیاتی
بر اساس موضوع مواد ۱۴۷ و ۱۴۸ ق.م.م، هزینههایی که فاقد فاکتور معتبر باشند، مرتبط با فعالیت اقتصادی شرکت تلقی نشوند یا شرایط قانونی پذیرش را نداشته باشند، در رسیدگی رد میشوند. نتیجه چنین مواردی افزایش سود مشمول مالیات خواهد بود.۵. اشتباه در ثبت تعدیلات و اقلام مؤثر بر درآمد مشمول مالیات
مطابق ماده ۱۴۹ قانون مالیاتهای مستقیم، تشخیص نادرست درآمدهای معاف یا مشمول مالیات، اشتباه در محاسبه استهلاک داراییها و ثبت نادرست برخی تعدیلات و اقلام مالیاتی میتواند بر محاسبه درآمد مشمول مالیات اثر بگذارد.
۶. مغایرت موجودی و بهای تمامشده با اطلاعات حسابداری
در شرکتهای بازرگانی و تولیدی، اختلاف میان موجودی واقعی، کارتهای انبار و ماندههای ثبتشده در حسابداری یکی از مصادیق نقص در اسناد است که طبق آییننامه اجرایی ماده ۹۵ میتواند منجر به رد دفاتر قانونی شود. از سوی دیگر، انحراف از استاندارد حسابداری شماره ۸ در محاسبه بهای تمامشده، سود گزارششده را مخدوش میکند. تسهیم صحیح سربار و تطبیق سیستماتیک موجودی، احتمال ایجاد این مغایرتهای پرریسک را در زمان رسیدگی کاهش میدهد.۷. عدم تطابق دفاتر قانونی با ارقام اظهارنامه
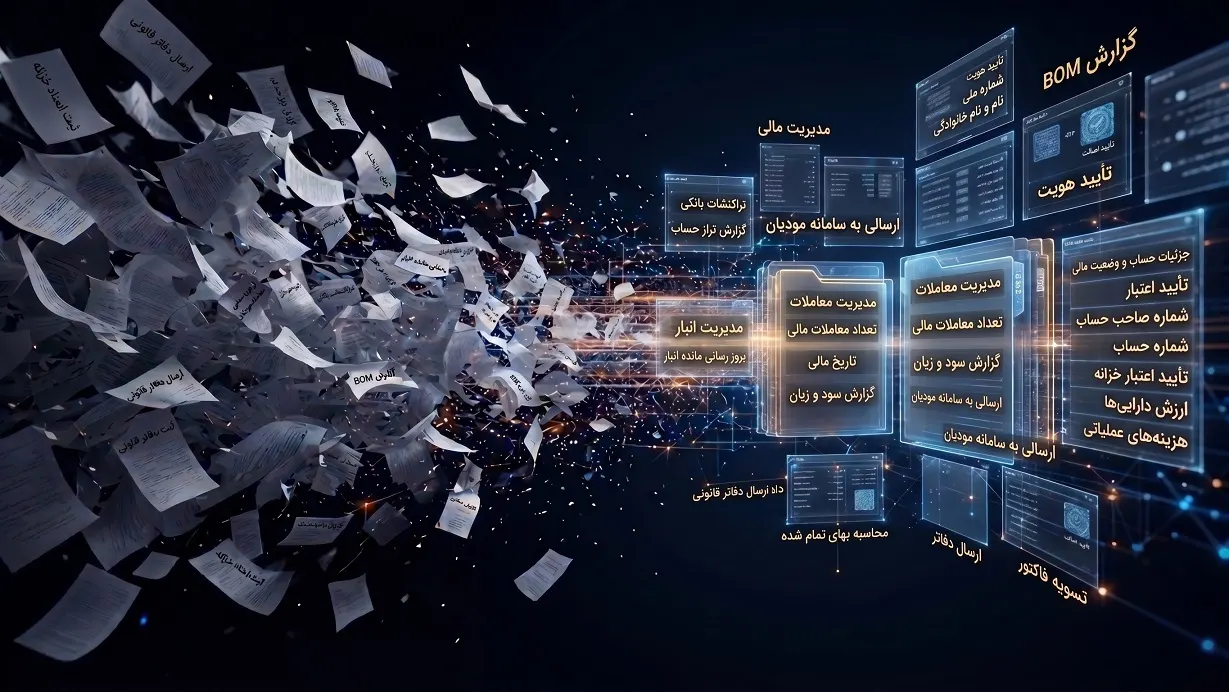
مطابق ماده ۹۵ و ۲۰۱ قانون مالیاتهای مستقیم، وقتی اسناد بهصورت پراکنده یا دستی ثبت شده باشند، ترازنامه، صورت سود و زیان و اظهارنامه همخوانی کامل ندارند. این ناهماهنگی، همراه با مواردی مانند عدم رعایت ترتیب تاریخ اسناد یا وجود ماندههای خلاف ماهیت در حسابها، از نشانههایی است که ممیزان مالیاتی به آن توجه ویژه دارند.مقایسه فرآیند دستی با فرآیند یکپارچه
|
به گزارش فرتاک نیوز؛ موضوع |
فرآیند دستی / پراکنده |
فرآیند یکپارچه |
|---|---|---|
|
تطبیق با سامانه مودیان |
مقایسه دستی فاکتورها با کارپوشه؛ زمانبر و مستعد خطا |
تطبیق سیستمی و گزارش وضعیت فاکتورها، شناسه یکتا و خطاهای ارسال بهصورت خودکار |
|
معاملات فصلی (ماده ۱۶۹) |
استخراج جداگانه از اکسل یا چند سیستم مختلف |
تولید مستقیم گزارش از دادههای ثبتشده در سیستم |
|
بهای تمامشده |
محاسبه دستی یا نیمهخودکار؛ معمولاً برآوردی و با تأخیر |
محاسبه مستمر بر اساس روش دائمی و شناسایی ویژه؛ برابری موجودی فیزیکی با دفاتر |
|
آمادهسازی اظهارنامه |
جمعآوری اطلاعات از منابع مختلف در روزهای پایانی سال |
دسترسی به گزارشهای آماده و قابل کنترل در طول سال مالی |
|
کنترل دفاتر قانونی |
بررسی دستی تراز و ماندهها؛ احتمال وجود مانده خلاف ماهیت |
گزارشهای تراز چندستونه، مرور حساب و دفتر تجمیعی برای کنترل سریع و دقیق |
|
ریسک مغایرت و رد دفاتر |
بالا به دلیل ورود دستی، تأخیر در ثبت و پراکندگی اطلاعات |
کاهش قابل توجه با ثبت منسجم از مبدأ و کنترلهای سیستمی |