
چرا کارمزدهای بانکی بر تراکنشهای خرد افزایش یافته است؟
با افزایش کارمزدهای بانکی بر تراکنشهای خرد، مشتریان بیشتری از خدمات حضوری بانکها دور میشوند. این وضعیت چه تبعاتی برای اقتصاد خانوارها خواهد داشت؟
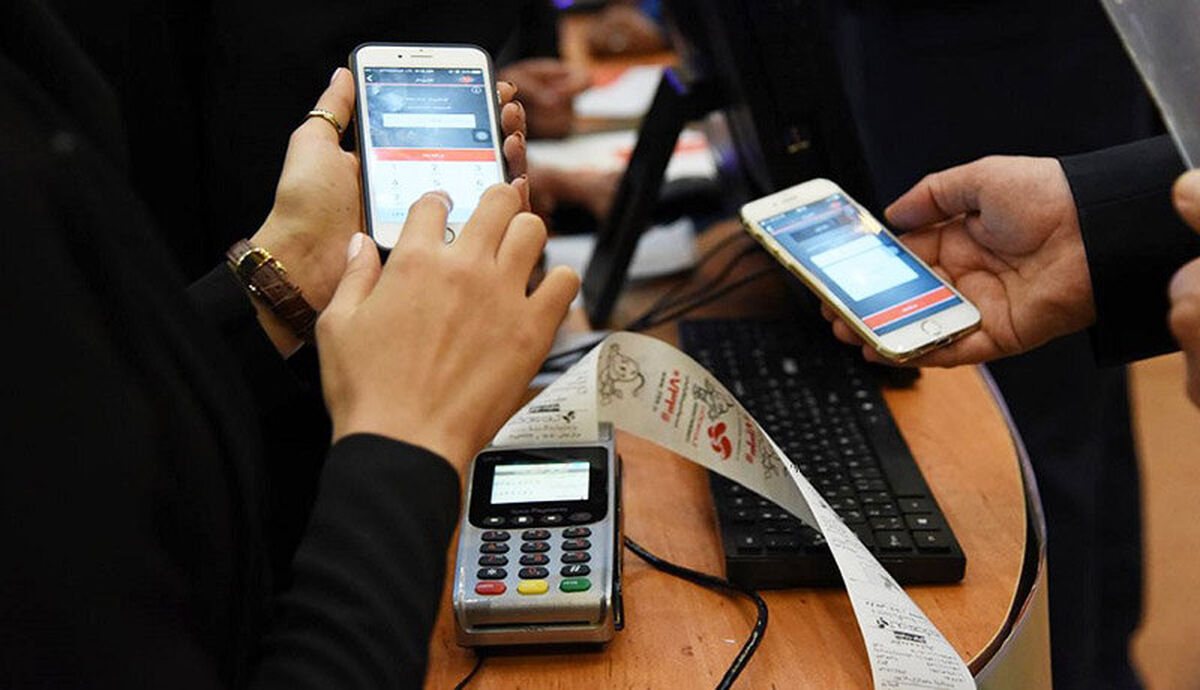
به گزارش فرتاک نیوز؛ سیستم بانکی کشور در حال تنگتر کردن دایره خدمات حضوری خود است و به سمت اخذ کارمزدهای سنگین بر تراکنشهای خرد پیش میرود. این تغییرات بهویژه در شرایطی رخ میدهد که بانکها هیچ سودی برای سپردههای خرد پرداخت نمیکنند و مسئولیت امنیت سایبری حسابها را به عهده نمیگیرند.
کارمزدهای بانکی؛ بار اضافی بر دوش مشتریان
این کارمزدها بهخصوص در انتقال مبالغ ناچیز، فشار مضاعفی بر مشتریان ایجاد کرده است. بهعنوان مثال، برای جابجایی ۲۰هزار تومان، مشتریان باید کارمزدهایی معادل ۵/۵درصد پرداخت کنند. این وضعیت نه تنها به ضرر مشتریان است، بلکه به نوعی به تخلیه تدریجی نقدینگی آنها تبدیل شده است.
- دریافت کارمزد برای تراکنشهای کوچک
- عدم پرداخت سود برای سپردههای خرد
- افزایش هزینههای خدمات غیرحضوری
خدمات بانکی؛ از شعب تا اپلیکیشنها
بهعلاوه، با محدود شدن خدمات پایهای به اپلیکیشنهای بانکی، مشتریان مجبورند برای خدماتی که قبلاً در شعبهها ارائه میشد، هزینههای سنگینی بپردازند. حتی برای پیامکهای بانکی، بانکها همچنان حق اشتراکهای قابلتوجهی از حسابها کسر میکنند، در حالی که هیچ پاداشی برای مشتریان در نظر گرفته نمیشود.
این رویکرد نهتنها منصفانه نیست، بلکه به انحراف بانکها از وظایف اصلی خود و عدم ایمنسازی داراییهای مردم اشاره دارد. اگر مشتریان در معرض کلاهبرداری یا خالی شدن حسابهای خود قرار بگیرند، بانکها هیچ مسئولیتی نمیپذیرند و تنها بر حفاظت از رمزها تأکید میکنند.
این شرایط به تدریج به نگرانیهایی در مورد امنیت مالی و حقوق مصرفکنندگان دامن زده است.